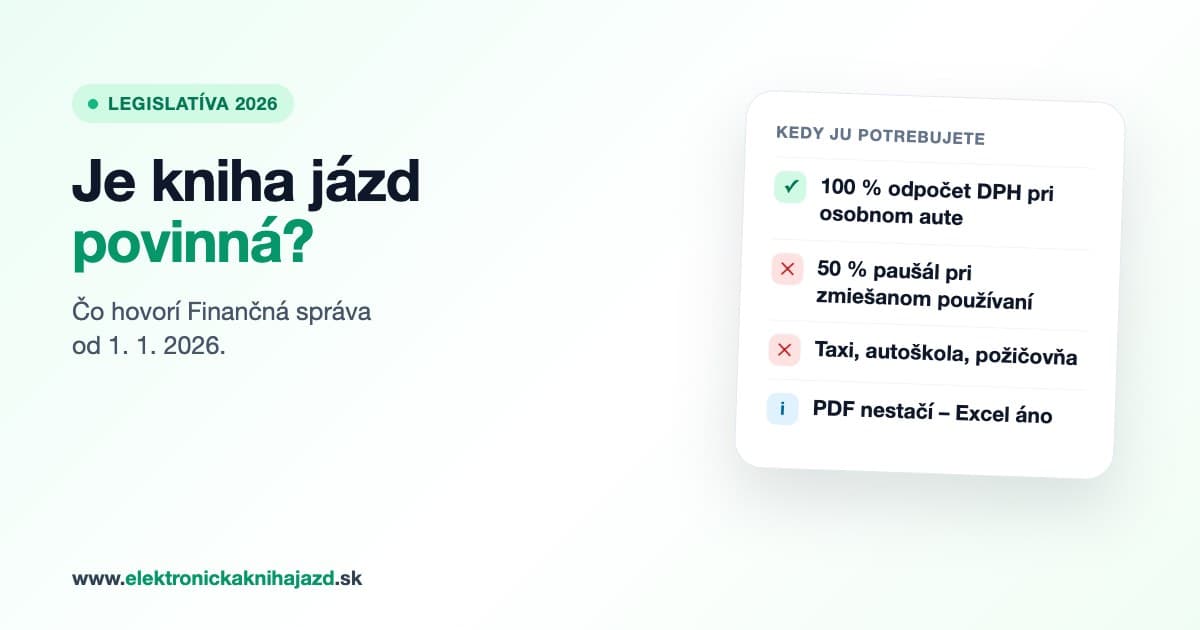
Krátka odpoveď: elektronická kniha jázd nie je povinná pre každého. Od 1. januára 2026 je však podmienkou, ak si platiteľ DPH chce pri osobnom aute uplatniť 100 % odpočet DPH. Kto auto používa aj súkromne a zostane pri 50 % paušálnom odpočte, podrobnú elektronickú evidenciu podľa zákona o DPH viesť nemusí.
Finančná správa: „Ak platiteľ elektronické záznamy nevedie, nemôže si uplatniť 100 % odpočet dane.“
Kedy je elektronická kniha jázd povinná
Povinnosť vyplýva z § 85n zákona o DPH a týka sa osobných motorových vozidiel kategórie M1, L1e a L3e. Elektronickú knihu jázd potrebujete, ak sú splnené všetky tri body:
- ste platiteľ DPH,
- vozidlo používate výlučne na podnikanie a chcete si uplatniť 100 % odpočet DPH,
- ide o bežné firemné auto podľa § 85n ods. 5 (nie o taxík, autoškolu či požičovňu, pozri nižšie).
Pri vozidle nadobudnutom od 1. januára 2026 treba navyše podať oznámenie OZNMVv26_1. Finančná správa výslovne upozorňuje, že samotné vyhlásenie o výlučnom používaní nestačí – musí ho podložiť evidencia.
Kedy povinná nie je
- Auto používate aj súkromne (50 % paušál). Pri zmiešanom používaní sa od 1. 1. 2026 do 30. 6. 2028 uplatňuje 50 % odpočet DPH a podrobnú evidenciu podľa § 85n ods. 6 viesť nemusíte. Porovnanie oboch režimov nájdete v článku Firemné auto na súkromné účely: 50 % alebo 100 % DPH?
- Vozidlá podľa § 85n ods. 4. Ide o autá používané výlučne na nájom, dopravu osôb vrátane taxislužby, výcvik v autoškole, predvádzacie či testovacie autá a náhradné vozidlá. Pri nich má platiteľ nárok na 100 % odpočet a podľa Finančnej správy nie je povinný viesť podrobné záznamy.
- Nákladné vozidlá. Osobitný režim § 85n sa na ne nevzťahuje.
- Nie ste platiteľ DPH. Pravidlá § 85n sa vás netýkajú, kniha jázd však môže byť potrebná pri dani z príjmov.
Čo musí elektronická kniha jázd obsahovať
Podľa § 85n ods. 6 sa záznamy vedú osobitne za každé vozidlo a obsahujú najmä:
- VIN, evidenčné číslo, názov a typ vozidla,
- stav tachometra pri začatí evidencie, na konci každého zdaňovacieho obdobia a pri ukončení,
- pri každej jazde: poradové číslo, meno vodiča, dátum a čas začiatku aj konca, účel jazdy, miesto začiatku a konca, počet kilometrov a stav tachometra pred jazdou a po nej,
- súvisiace tovary a služby (PHM, nabíjanie, servis, parkovanie…) so špecifikáciou, cenou bez DPH a dátumom.
Záznamy treba na výzvu sprístupniť daňovému úradu elektronicky. Finančná správa uvádza ako príklad vhodného formátu MS Excel a dodáva, že PDF sa za elektronicky spracovateľný formát nepovažuje. Viac v článku Excel, PDF alebo aplikácia.
Pozor na cestu z domu do práce
Finančná správa výslovne uvádza, že jazda medzi bydliskom a pracoviskom sa za použitie na podnikanie nepovažuje. Ak auto pravidelne vozí konateľa alebo zamestnanca domov, je veľmi riskantné tvrdiť, že sa používa výlučne na podnikanie. Ako správne zapísať účel jazdy, vysvetľujeme v článku Účel jazdy: ako ho správne písať.
A čo daň z príjmov?
DPH a daň z príjmov sú dve samostatné dane. Pri výdavkoch na pohonné látky podľa § 19 ods. 2 písm. l) zákona o dani z príjmov si môžete vybrať z troch spôsobov:
- podľa najazdených kilometrov a spotreby z technického preukazu (zvýšenej o 20 %) – kilometre musíte preukázať, v praxi knihou jázd,
- podľa dokladov o nákupe obmedzených údajmi zo satelitného sledovania vozidla,
- paušálne do 80 % preukázaných nákupov PHM – stačí stav tachometra na začiatku a na konci obdobia. Finančná správa uvádza: „daňovník nie je povinný viesť knihu jázd“.
Paušál pri dani z príjmov vás však neoslobodzuje od evidencie pre DPH, ak chcete 100 % odpočet. Ide o dve rôzne pravidlá.
Ako začať bez zbytočnej práce
Ak sa rozhodnete pre 100 % odpočet, začnite evidenciu viesť od prvého dňa, nie spätne pred kontrolou. Elektronická kniha jázd vám zjednoduší najmä:
- zápis jazdy s automatickým výpočtom kilometrov a tachometra,
- kontrolu, že každá jazda má vodiča, čas a účel,
- evidenciu tankovania, nabíjania a servisu pri správnom vozidle,
- export do Excelu (XLSX) pre účtovníka a daňovú kontrolu.
Jazdy môžete zapisovať aj priamo v aute cez mobilnú aplikáciu pre iPhone a Android. Balík Start pre jedno vozidlo je zadarmo.
Často kladené otázky
Je elektronická kniha jázd povinná od 1. 1. 2026?
Pre platiteľa DPH, ktorý si chce pri osobnom aute uplatniť 100 % odpočet DPH, áno. Kto auto používa aj súkromne a uplatňuje 50 % paušál, podrobnú evidenciu podľa § 85n ods. 6 viesť nemusí.
Stačí papierová kniha jázd?
Pre 100 % odpočet DPH nie. Finančná správa vyžaduje elektronické záznamy v ďalej spracovateľnom formáte, napríklad v Exceli. PDF ani papier sa za takýto formát nepovažujú.
Musím viesť knihu jázd pri 50 % odpočte DPH?
Podľa zákona o DPH nie. Kniha jázd však môže byť potrebná pri dani z príjmov, ak výdavky na PHM uplatňujete podľa najazdených kilometrov, alebo pri cestovných náhradách.
Musí knihu jázd viesť taxislužba alebo autoškola?
Pri vozidlách používaných výlučne na taxislužbu, výcvik v autoškole, nájom, predvádzanie alebo ako náhradné vozidlo podľa § 85n ods. 4 platiteľ podľa Finančnej správy nie je povinný viesť podrobné záznamy.
Musím viesť knihu jázd pri 80 % paušáli na PHM?
Pri dani z príjmov nie – stačí stav tachometra na začiatku a na konci obdobia a doklady o nákupe PHM. Ak však chcete 100 % odpočet DPH, elektronickú evidenciu potrebujete aj tak.
Zdroje a odborné upozornenie
- Finančná správa: nové tlačivo a podmienky 100 % odpočtu (16. 2. 2026)
- Finančná správa: odpočítanie dane pri osobných vozidlách
- Finančná správa: spotreba pohonných látok a paušálne výdavky
- Zákon č. 222/2004 Z. z. o DPH, § 85n
Článok je informačný a vychádza zo stavu overeného 5. novembra 2026. Nenahrádza daňové ani právne poradenstvo. Konkrétny prípad preverte s účtovníkom alebo daňovým poradcom.