Pre elektromobil platia pri knihe jázd rovnaké pravidlá ako pre auto so spaľovacím motorom. Rozhoduje kategória vozidla (napríklad M1) a spôsob používania, nie pohon. Ak chcete pri služobnom elektromobile 100 % odpočet DPH, potrebujete elektronickú knihu jázd. Pri zmiešanom používaní platí 50 % paušál.
Odlišné sú hlavne náklady: namiesto tankovania evidujete nabíjanie v kWh a pri dani z príjmov sa inak určuje spotreba.
DPH: 100 % alebo 50 %
Od 1. januára 2026 sa pri osobných vozidlách kategórie M1, L1e a L3e uplatňuje § 85n zákona o DPH:
- Zmiešané používanie (aj súkromné jazdy): 50 % odpočet DPH z kúpy aj z prevádzkových nákladov vrátane nabíjania. Podrobnú evidenciu podľa § 85n ods. 6 viesť netreba.
- Výlučne na podnikanie: 100 % odpočet, ale len s elektronickými záznamami o každej jazde a pri autách nadobudnutých od 1. 1. 2026 aj s oznámením OZNMVv26_1.
Kedy presne je kniha jázd povinná, rozoberáme v článku Je elektronická kniha jázd povinná od 1. 1. 2026?
Čo zapisovať pri elektromobile
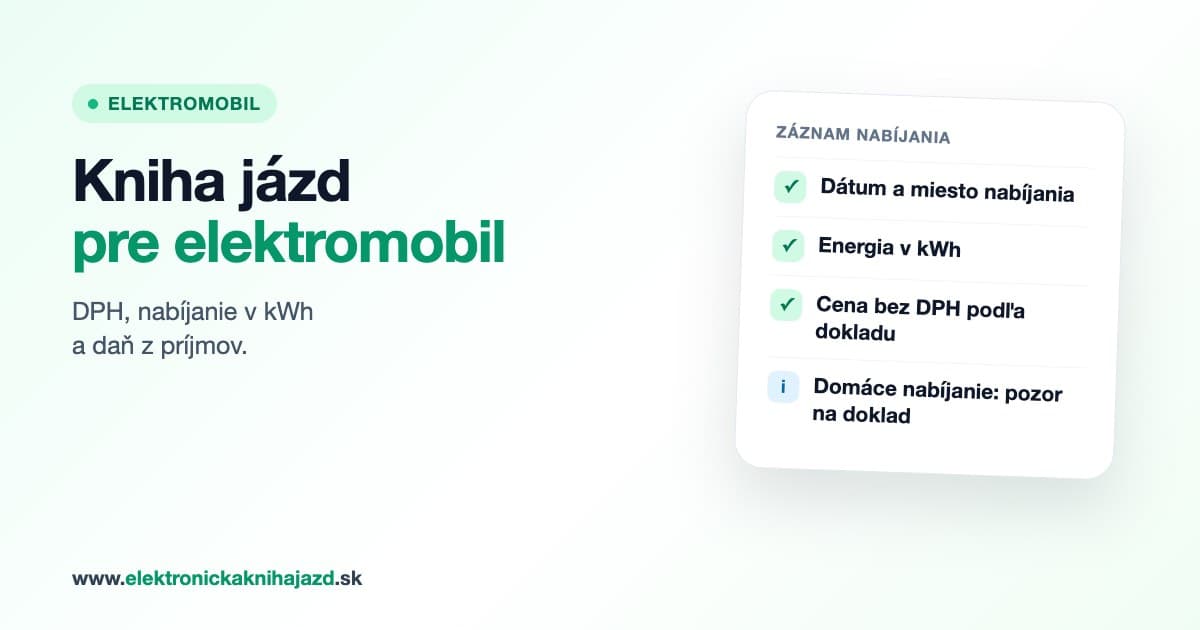
Záznamy o jazdách sú rovnaké ako pri každom aute: vodič, dátum a čas začiatku aj konca, účel, odkiaľ a kam, kilometre a stav tachometra pred jazdou a po nej. Navyše evidujete súvisiace tovary a služby – pri elektromobile hlavne nabíjanie:
- dátum nabíjania,
- množstvo energie v kWh,
- cenu bez DPH podľa dokladu,
- miesto (verejná stanica, firemný wallbox, domov).
V Elektronickej knihe jázd nastavíte pri vozidle typ Elektromobil a spotrebu v kWh/100 km. Nabíjanie zapíšete v sekcii Tankovanie prepínačom Nabíjanie (kWh) a v exporte pre účtovníka je nabíjanie spočítané oddelene od tankovania paliva – to oceníte najmä pri plug-in hybride.
Domáce nabíjanie: na čo si dať pozor
Nabíjanie doma je najčastejší zdroj otázok:
- DPH: odpočítať DPH možno len z dokladu, ktorý sa viaže na platiteľa a jeho podnikanie. Faktúra za elektrinu v byte či dome na súkromnú osobu sa na odpočet bežne nehodí. Ak nabíjate doma služobné auto, poraďte sa s účtovníkom, ako náklad správne preukázať.
- Meranie: samostatný wallbox s meraním vie preukázať, koľko kWh ste nabili do konkrétneho auta. Bez neho sa domáca spotreba auta ťažko oddelí od spotreby domácnosti.
Daň z príjmov: výdavky na elektrinu
Výdavky na „pohonnú látku“ sa pri elektromobile posudzujú podľa § 19 ods. 2 písm. l) zákona o dani z príjmov. Elektromobil má v technickom preukaze uvedený výkon, nie spotrebu, preto sa spotreba určuje z dokladov výrobcu alebo predajcu (pri tomto spôsobe sa zvyšuje o 20 %).
Od 1. januára 2025 pribudla možnosť oceniť domáce nabíjanie ako spotrebu z dokladov k vozidlu vynásobenú priemernou mesačnou cenou elektriny, ktorú zverejňuje Štatistický úrad SR. Nabíjanie na verejných staniciach sa uplatňuje z dokladov o nákupe.
Pri plug-in hybride sa spôsob preukazovania určuje pre vozidlo ako celok – pri jednej jazde nemožno kombinovať jeden spôsob pre benzín a iný pre elektrinu.
Praktický postup pre služobný elektromobil
- Rozhodnite, či auto pôjde v režime 100 % (len podnikanie) alebo 50 % (aj súkromné jazdy).
- Pri 100 % režime začnite elektronickú evidenciu od prvej jazdy.
- Každé nabíjanie zapisujte s kWh, cenou bez DPH a dátumom.
- Pri domácom nabíjaní si dohodnite s účtovníkom, ako budete náklad preukazovať.
- Raz za obdobie skontrolujte, či kilometre nadväzujú na tachometer a spotreba dáva zmysel.
Jazdy aj nabíjanie môžete zapisovať priamo v aute cez mobilnú aplikáciu pre iPhone a Android.
Často kladené otázky
Potrebuje elektromobil knihu jázd?
Ak si platiteľ DPH chce pri služobnom elektromobile uplatniť 100 % odpočet DPH, áno – rovnako ako pri aute so spaľovacím motorom. Pri zmiešanom používaní a 50 % paušáli podrobnú evidenciu podľa § 85n ods. 6 viesť netreba.
Ako mám viesť knihu jázd pre služobný elektromobil, aby som ju mohol predložiť pri daňovej kontrole?
Veďte ju elektronicky a osobitne za vozidlo: pri každej jazde vodiča, dátum a čas začiatku aj konca, účel, miesto začiatku a konca, kilometre a tachometer. K tomu evidujte nabíjanie s kWh, cenou bez DPH a dátumom. Daňovému úradu ju odovzdáte v spracovateľnom formáte, napríklad v Exceli.
Môžem si odpočítať DPH z nabíjania doma?
Odpočet DPH je viazaný na doklad vystavený platiteľovi v súvislosti s podnikaním. Bežná faktúra za elektrinu v domácnosti na súkromnú osobu na to spravidla nestačí. Konkrétne riešenie si overte s účtovníkom.
Ako sa určuje spotreba elektromobilu pri dani z príjmov?
Spotreba sa berie z dokladov výrobcu alebo predajcu. Pri domácom nabíjaní možno od roku 2025 výdavok oceniť priemernou mesačnou cenou elektriny podľa Štatistického úradu SR, pri verejnom nabíjaní sa vychádza z dokladov o nákupe.
Platí 50 % paušál DPH aj pre elektromobily?
Áno. Režim § 85n sa viaže na kategóriu vozidla (M1, L1e, L3e) a spôsob používania, nie na druh pohonu.
Zdroje a odborné upozornenie
- Finančná správa: odpočítanie dane pri osobných vozidlách
- Finančná správa: podmienky 100 % odpočtu a elektronické záznamy
- Daňové centrum: preukazovanie výdavkov na PHL pri elektromobiloch a plug-in hybridoch od 1. 1. 2025
- Zákon č. 222/2004 Z. z. o DPH, § 85n
Článok je informačný a vychádza zo stavu overeného 5. novembra 2026. Nenahrádza daňové ani právne poradenstvo. Pri elektromobiloch sa výklady vyvíjajú, konkrétny prípad preverte s účtovníkom alebo daňovým poradcom.